Обзор нормативных актов, разъяснений и писем Минфина РФ по РСБУ за III квартал 2026 года
Минфин России обращает внимание на то, что приказом от 24.04.2026 № 53н утвержден Федеральный стандарт бухгалтерского учета ФСБУ 10/2026, который полностью заменит действующее Положение по бухгалтерскому учету ПБУ 10/99[1]. Соответствующий приказ Минфина России от 24.04.2026 № 53н был официально опубликован на сайте ведомства и зарегистрирован в Минюсте России 01.07.2026 № 87337.
С 1 января 2027 года организации прекращают использование ПБУ 10/99. Переходные правила предусматривают следующее:
- бухгалтерская отчетность (включая промежуточную) за все периоды 2027 года формируется исключительно по новым правилам;
- годовой период 2026 года остается последним периодом, для которого применяется ПБУ 10/99;
- иные нормативные акты в части учета затрат (в частности, пункты 70 и 77 Положения № 34н[2]) подлежат применению только в той мере, в которой они не противоречат новому стандарту.
Министерство финансов Российской Федерации указало на фундаментальный пересмотр правил работы с данными ГИРБО. Основным регулятором данного процесса выступает Постановление Правительства РФ от 27.06.2026 № 798[3], которое вступает в силу 1 января 2027 года.
Как указано в Информационном сообщении, Постановление № 798 заменяет собой два ранее действовавших акта — Постановление № 1624[4] и Постановление № 1361[5]. Наиболее значимое изменение в Постановлении № 798 — это расширение перечня организаций, имеющих право на конфиденциальность бухгалтерской отчетности. Согласно комментариям Минфина, список дополнен следующими категориями:
- организация имеет лицензию на деятельность по разработке, производству, испытанию, установке, монтажу, техническому обслуживанию, ремонту, утилизации и реализации вооружения и военной техники, разработке, производству, испытанию, хранению, реализации и утилизации боеприпасов;
- организация имеет лицензию на деятельность по сервисному обслуживанию вооружения и военной техники;
- доступ к содержащейся в ГИРБО информации организаций, представляющих бухгалтерскую (финансовую) отчетность и (или) консолидированную (финансовую) отчетность в Банк России, ограничен по решению, принятому Банком России;
- к данному пункту относятся организации, которые не подошли под первые три критерия, но обязаны ограничить доступ к информации, и в отношении которых имеет место как полный запрет на раскрытие бухгалтерской отчетности или аудиторского заключения (ч. 8 ст. 7 Закона № 208-ФЗ[6], ч. 21 ст. 6 Закона № 154-ФЗ[7], в силу норм Закона № 127-ФЗ[8], ч. 1 и 6 ст. 301 закона № 39-ФЗ)[9], так и частичный запрет (Постановление Правительства от 13.09.2023 № 1490[10]). Кроме того, актуализирован состав информации, доступ к которой ограничивается.
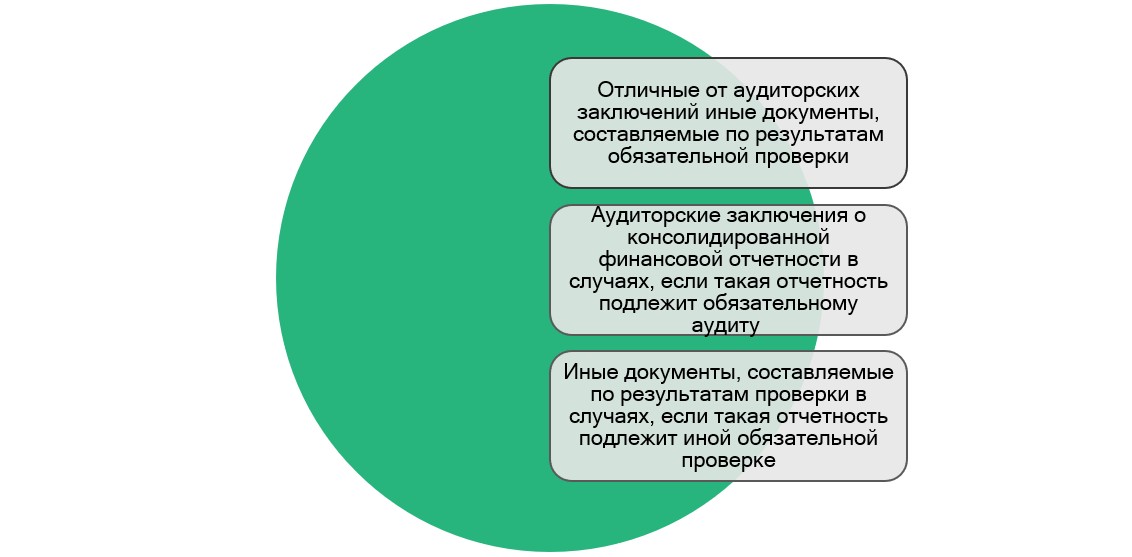
Рисунок 1. Расширение состава информации, доступ к которой ограничивается.
При этом документы по результатам обязательной проверки промежуточной бухгалтерской отчетности (включая заключения, отличные от аудиторских) вносятся в ГИРБО только тогда, когда требование об их обязательном аудите или проверке прямо закреплено в законодательстве РФ.
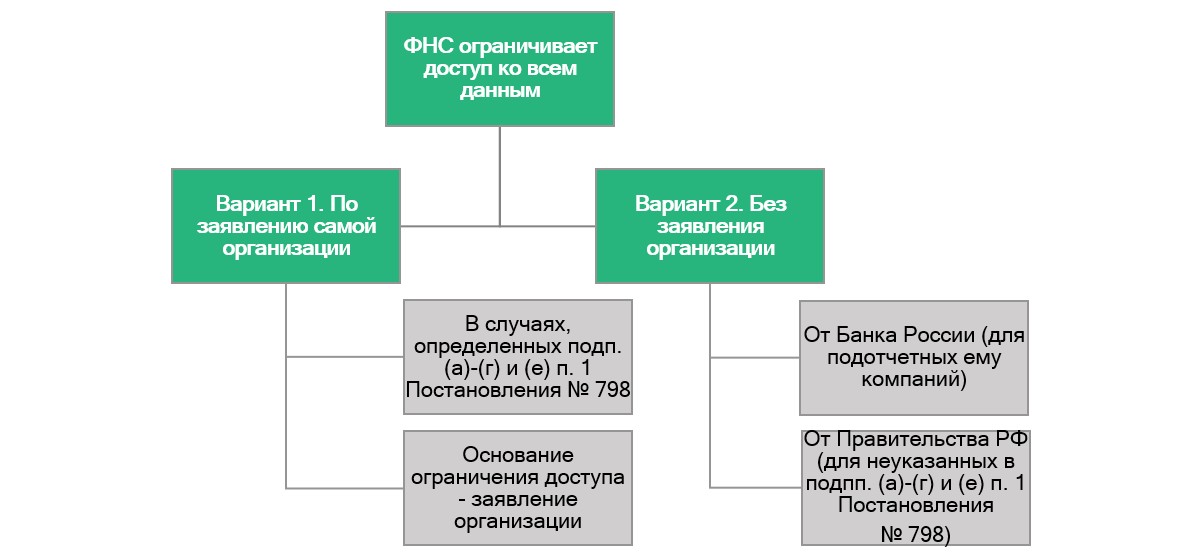
Рисунок 2. Уточнение порядка ограничения доступа к ГИРБО.
Ниже представлен порядок возобновления доступа к ГИРБО.
Основание ограничения доступа (по Постановлению № 798) | Как возобновляется доступ | Как возобновляется доступ |
Подп. (а)–(г) | Исключение из реестра (перечня) или аннулирование лицензии | Подача заявления о возобновлении |
Подп. (е) (действие специфических законодательных актов) | Прекращение действия указанного акта | Подача заявления о возобновлении |
Подп. (д) — решение Банка России |
| Не предусмотрено |
Подп. (д) — решение Правительства РФ |
| Не предусмотрено |
Важно отметить, что Минфин России в Информационном сообщении № ИС-аудит-92 также указывает на то, что:
- доступ ограничивается на основании заявления организации - составителя бухгалтерской (финансовой) отчетности и консолидированной финансовой отчетности (подп. (а) - (г) и (е) п. 1 Постановления № 798) либо на основании решения об ограничении доступа к информации, содержащейся в ГИРБО, принятому Банком России или Правительством Российской Федерации (подп. (д) п. 1 Постановления № 798)[11];
- ФНС России ограничивает доступ одновременно ко всей совокупности информации организации, содержащейся в ГИРБО, независимо от того, от кого эта информация поступила в ГИРБО (от организации - составителя отчетности, от Банка России или от аудиторской организации)[12].
Таким образом, вопрос ограничения доступа к аудиторским заключениям о консолидированной финансовой отчетности, как и всей информации, содержавшейся в ГИРБО на основании заявления организации, является ответственностью самой организации - составителя отчетности.
Отдельное внимание в обновленном порядке уделено конкретным срокам, в которые ФНС обязана открыть данные, а также механизму защиты интересов самих организаций. Сроки и условия возобновления доступа кардинально различаются в зависимости от первоначальной причины блокировки (рисунок 3).
При ограничении доступа по основаниям подпункта (д) пункта 1 Постановления № 798 раскрытие информации в ГИРБО возобновляется автоматически в течение трех рабочих дней после окончания периода блокировки либо получения ФНС России отменяющих документов от Банка России или Правительства РФ. Если же доступ ограничивался по иным предусмотренным основаниям (подп. (а) - (г) и (е) п. 1 Постановления № 798), то возобновление доступа производится способами, указанными ниже.
Как отмечает Минфин России, в случаях, когда доступ к информации, содержащейся в ГИРБО, был ограничен в соответствии с Постановлениями № 1624 и № 1361 на срок, который оканчивается после 1 января 2027 года, ограничение продолжает действовать до наступления такого срока без предоставления организацией дополнительных документов.
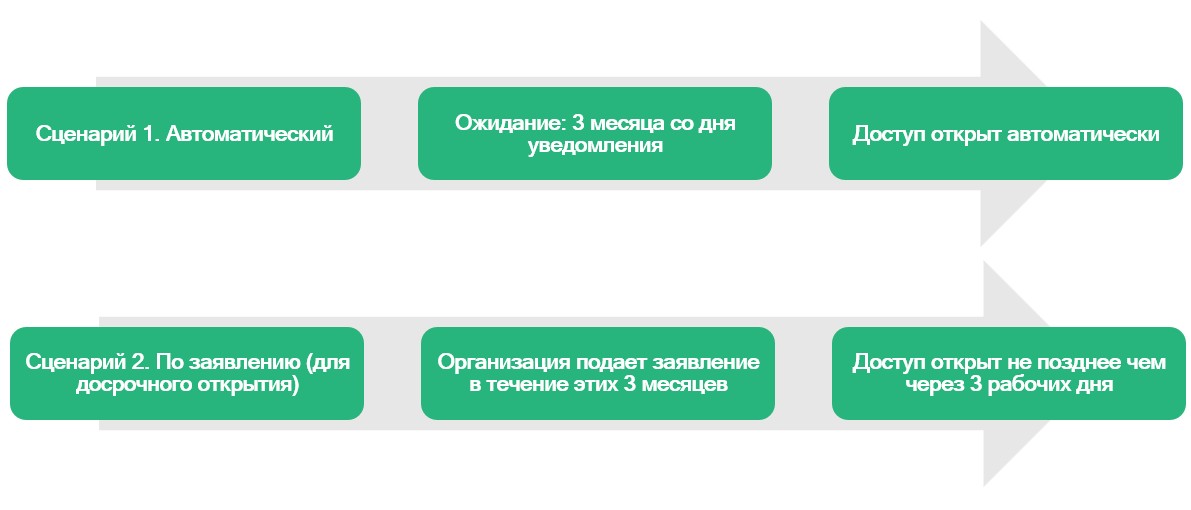
Рисунок 3. Возобновление доступа к информации в ГИРБО.
Примеры действия ограничений доступа к ГИРБО, установленных на период после 1 января 2027 года, указаны ниже.
Исходные условия ограничения доступа в ГИРБО до 1 января 2027 года | Порядок действия и отмены ограничения |
Доступ к информации организации был ограничен до 31 декабря 2027 года на основании подп. (д) п. 1 Постановления № 1624. | Ограничение продолжает действовать в период с 1 января 2027 года по 31 декабря 2027 года. После 31 декабря 2027 года доступ будет возобновлен в соответствии с Постановлением № 798. |
Доступ к информации организации был ограничен до 31 декабря 2027 года на основании подп. (д) п. 1 Постановления № 1624 без установления срока такого ограничения. | Данное ограничение будет продолжать действовать до принятия Правительством РФ решения о признании такого решения утратившим силу. |
Доступ к аудиторским отчетам о КФО был ограничен на основании п. 3 Постановления № 1361. Доступ к иной информации - на основании Постановления № 1624. | После окончания действия оснований, предусмотренных Постановлением № 1624, в соответствии с которыми был ограничен доступ к иной информации организации, содержащейся в ГИРБО, доступ ко всей информации организации, в том числе к аудиторским отчетам о КФО, будет возобновлен. |
Доступ к аудиторским отчетам о полной КФО был ограничен на основании п. 4 Постановления № 1361. Доступ к аудиторским отчетам о КФО с изъятием не был ограничен. Основания для ограничения доступа к иной информации организации, предусмотренные Постановлением № 1624, отсутствуют. | Ограничение доступа к аудиторским отчетам о полной КФО, представленным в 2026 году, будет продолжать действовать, а доступ к аудиторским отчетам о КФО с изъятием и к иной информации организации не будет ограничен. |
13 июля 2026 года состоялось заочное заседание Совета по стандартам бухгалтерского учета. На основе результатов экспертизы Совет по стандартам бухгалтерского учета поддерживает проект о внесении изменений в Положение по бухгалтерскому учету ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций» и предлагает Министерству финансов Российской Федерации принять его. Электронный адрес страницы сайта разработчика, на которой размещается доработанный проект стандарта, указан по ссылке. Данные изменения нашли свое отражение в информации о ходе проведения экспертизы проектов стандартов бухгалтерского учета, которая была позднее опубликована на сайте Минфина России.
Как указано в докладе, реализованный в настоящее время подход к регулированию бухгалтерского учета обеспечивает прозрачность этого процесса, его информационную открытость и вовлеченность в него широкого круга заинтересованных лиц. Доверие заинтересованных пользователей финансовой отчетности к содержащейся в ней информации призван обеспечивать независимый аудит. Бухгалтерский учет, финансовая отчетность и аудиторская деятельность рассматриваются как неразрывная цепочка подготовки и представления достоверной информации о деятельности экономического субъекта широкому кругу заинтересованных внутренних и внешних пользователей этой информации.
С итогами реализации мероприятий, предусмотренных отраслевым документом стратегического планирования в отчетном году, можно ознакомиться по ссылке.
В данном информационном сообщении Банк России сообщает, что если эмитент, обязанный раскрывать отчетность вместе с аудиторским заключением, вместо полной отчетности публикует отчетность с изъятиями, он должен опубликовать ее вместе с аудиторским заключением, составленным в отношении отчетности с изъятиями.
Если после раскрытия отчетности с изъятиями эмитент публикует новую отчетность с изъятиями, из которой исключено еще больше информации либо в которой, наоборот, уменьшен объем изъятой информации, в том числе в силу необоснованно введенных эмитентом ограничений и принятых мер реагирования со стороны Банка России, указанная отчетность должна быть раскрыта вместе с аудиторским заключением, составленным в отношении новой отчетности с изъятиями.
Правительство РФ утвердило изменения в Постановление № 47[13], регламентирующее ведение раздельного учета исполнителями ГОЗ. Согласно новому Постановлению № 874[14], ключевой новацией стало внедрение детализированного порядка калькулирования себестоимости и распределения производственных затрат (рис. 4).
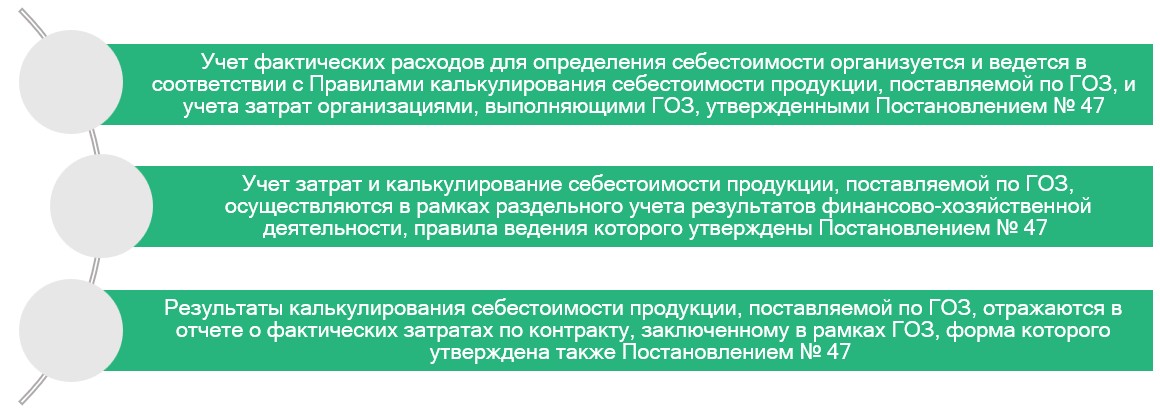
Рисунок 4. Порядок учета затрат и калькулирования себестоимости продукции организациями, выполняющими государственный оборонный заказ.
Кроме того, основные новации Правил учета и калькулирования заключаются в следующем:
1. Регистры, в которых ведется учет затрат и калькулирование себестоимости продукции, поставляемой по ГОЗ, должны обеспечивать детализацию (группировку) данных и подлежат формированию в информационных системах, предназначенных для ведения бухгалтерского учета и (или) для управления организацией. | 4. Организации, работающие с ГОЗ, обязаны рассчитывать затраты и себестоимость либо по отдельным заказам, либо по этапам производства (переделам). При этом закон разрешает совмещать оба подхода: для одних видов продукции использовать учет по заказам, а для других — по этапам. |
2. Помимо обязательных реквизитов, первичные учетные документы по ГОЗ должны содержать признак, позволяющий определить принадлежность данного факта к государственному контракту. | 5. Детализация (группировка) затрат осуществляется организацией, выполняющей ГОЗ, в соответствии с требованиями, предусмотренными Правилами учета и калькулирования. |
3. Организация должна установить способы и методы ведения учета затрат и калькулирования себестоимости продукции, поставляемой по ГОЗ, которые должны быть оформлены внутренним документом. | 6. Организация, выполняющая ГОЗ, должна обеспечивать сопоставимость:
|
Также Минфин России акцентирует внимание на том, что правила учета и калькулирования не заменяют и не изменяют требований к бухгалтерскому учету и способов его ведения, установленных ФСБУ 10/2026.
Постановление № 874 вступает в силу 1 января 2027 года.
1 сентября 2026 года в России вступают в силу масштабные законодательные изменения, затрагивающие регулирование цифровых активов. Поправки внесены сразу в несколько ключевых законов, среди которых: Закон № 395-1[15], Закон № 4015-1[16], Закон № 208-ФЗ[17], Закон № 39-ФЗ[18], Закон № 115-ФЗ[19], Закон № 173-ФЗ[20].
В рамках регулирования цифровых активов введен беспрепятственный порядок открытия резидентами адресов-идентификаторов. Однако операции по ним, проводимые вне контура цифровых депозитариев, теперь требуют обязательного уведомления налоговых органов. Параллельно с этим установлен четкий порядок осуществления профильных сделок кредитными организациями и филиалами зарубежных банков. Нововведения затронули и исполнительное производство: теперь разработан прозрачный механизм принудительного взыскания, ареста и списания цифровых валют или прав у должников. Наконец, для формирования прозрачной рыночной среды были утверждены правила допуска цифровых прав к биржевым торгам и введены строгие требования к рекламе сопутствующих услуг.
В соответствии с Проектом в пункте 40 Федерального стандарта бухгалтерского учета ФСБУ 9/2025 «Доходы» такие слова как «пунктами 41 и 42» планируется заменить словами «пунктом 41». В данном случае, данное новшество изменит подход к формированию пояснений и существенно сузит права экономических субъектов на ограничение раскрываемой информации. Так, в отношении экономических субъектов, подлежащих обязательному аудиту, равно как и для иных организаций, не составляющих отчетность по стандартам МСФО, планируется исключить право на ограниченное раскрытие информации о доходах.
В данном Информационном сообщении Минфин России указывает на то, что Федеральными законами от 09.04.2026 № 86-ФЗ[21] и от 10.06.2026 № 170-ФЗ[22] изменено обозначение документов, принимаемых Фондом МСФО, на русском языке, применяемое в законодательстве Российской Федерации. Постановлением Правительства Российской Федерации от 21.08.2026 № 1044[23] его акты приведены в соответствие данным федеральным законам. Теперь законодательство оперирует единым термином — «стандарты МСФО». Кроме того, если ранее под стандартами, подлежащими признанию в РФ, понимались исключительно документы Совета по международным стандартам финансовой отчетности (регулирующие классическую финансовую отчетность), то Постановление № 1044 расширяет этот перечень. Теперь он официально включает стандарты раскрытия информации об устойчивом развитии.
15 сентября 2026 года состоялось заочное заседание Межведомственной рабочей группы по применению МСФО, образованной Минфином России. Одобрен документ, в котором обобщена практика применения стандартов МСФО на территории Российской Федерации. Исходя из ОП 24-2026, например, для обозначения документов, выпускаемых Фондом МСФО, подлежат применению термины, указанные ниже.
Термин, подлежащий применению | Термин, применявшийся ранее | Термин, не подлежащий применению |
Стандарты «Стандарты МСФО» | МСФО, Международные (международные) стандарты финансовой отчетности | МСФО, Международные (международные) стандарты финансовой отчетности, IFRS, IFRSs, International Financial Reporting Standards, |
Стандарты финансовой отчетности МСФО | МСФО, МСФО (IFRS), Международные (международные) стандарты финансовой отчетности | Стандарты МСФО, МСФО, МСФО (IFRS), Международные (международные) стандарты финансовой отчетности, IFRS, IFRSs, International Financial Reporting Standards |
Стандарт МСФО (IFRS) 1, Стандарт МСФО (IAS) 1 | Международный стандарт финансовой отчетности (IFRS) 1, Международный стандарт финансовой отчетности (IAS) 1 | Международный стандарт финансовой отчетности (IFRS) 1, Международный стандарт финансовой отчетности (IAS) 1 |
Разъяснения стандартов финансовой отчетности МСФО, разъяснения КРМФО (IFRIC) | Разъяснения международных стандартов финансовой отчетности, разъяснения КРМФО (IFRIC) | Разъяснения международных стандартов финансовой отчетности |
Разъяснения стандартов финансовой отчетности МСФО, разъяснения ПКР (SIC) | Разъяснения стандартов финансовой отчетности, разъяснения ПКР (SIC) | Разъяснения международных стандартов финансовой отчетности |
Согласно новым положениям, в случае изменения ставок налога на прибыль в соответствии с законодательством РФ величина отложенных налоговых активов (ОНА) и обязательств (ОНО) подлежит пересчету на дату, предшествующую дате начала применения измененных ставок, с отнесением возникшей разницы на чистую прибыль (убыток), совокупный финансовый результат, капитал организации в зависимости от порядка отражения операций, к которым относятся отложенные налоговые активы, в бухгалтерском учете. Кроме того, налог на прибыль, относящийся к операциям, включаемым в совокупный финансовый результат (без включения в чистую прибыль (убыток)) отражается в отчете о финансовых результатах в качестве статьи, уменьшающей (увеличивающей) чистую прибыль (убыток) при формировании совокупного финансового результата периода. Изменения представлены ниже.
Было | Стало |
В случае изменения ставок налога на прибыль величина ОНА подлежит пересчету с отнесением возникшей разницы | |
На счет учета прибылей и убытков | На чистую прибыль (убыток), совокупный финансовый результат (без включения в чистую прибыль (убыток), капитал организации (без включения в совокупный финансовый результат) в зависимости от порядка отражения операций, к которым относятся отложенные налоговые активы, в бухгалтерском учете |
В случае изменения ставок налога на прибыль величина ОНО подлежит пересчету с отнесением возникшей разницы | |
На счет учета прибылей и убытков | На чистую прибыль (убыток), совокупный финансовый результат (без включения в чистую прибыль (убыток), капитал организации (без включения в совокупный финансовый результат) в зависимости от порядка отражения операций, к которым относятся отложенные налоговые активы, в бухгалтерском учете |
Приказом Минфина России от 20.08.2026 № 121н внесены изменения в ПБУ 18/02, которые вступают в силу 29 сентября 2026 года и которые являются обязательными к применению начиная с годовой отчетности за 2026 год. Корректировки касаются пересчета отложенных налоговых активов и обязательств при изменении ставки налога на прибыль. Как отмечает Минфин России, теперь возникающие разницы отражаются в отчетности строго в зависимости от того, где учтены вызвавшие их факты хозяйственной жизни, а не списываются автоматически на счет прибылей и убытков, как это было раньше. В соответствии с этим правилом налоговый эффект распределяется по трем направлениям: в состав чистой прибыли, совокупного финансового результата или капитала организации. Документ подробно регламентирует это распределение, приводя конкретные примеры для каждого случая, включая обесценение запасов, переоценку внеоборотных активов и ретроспективные корректировки. Кроме того, в ПБУ 18/02 внесено редакционное уточнение, касающееся названия статьи отчета о финансовых результатах, которая связана с отложенными налогами.
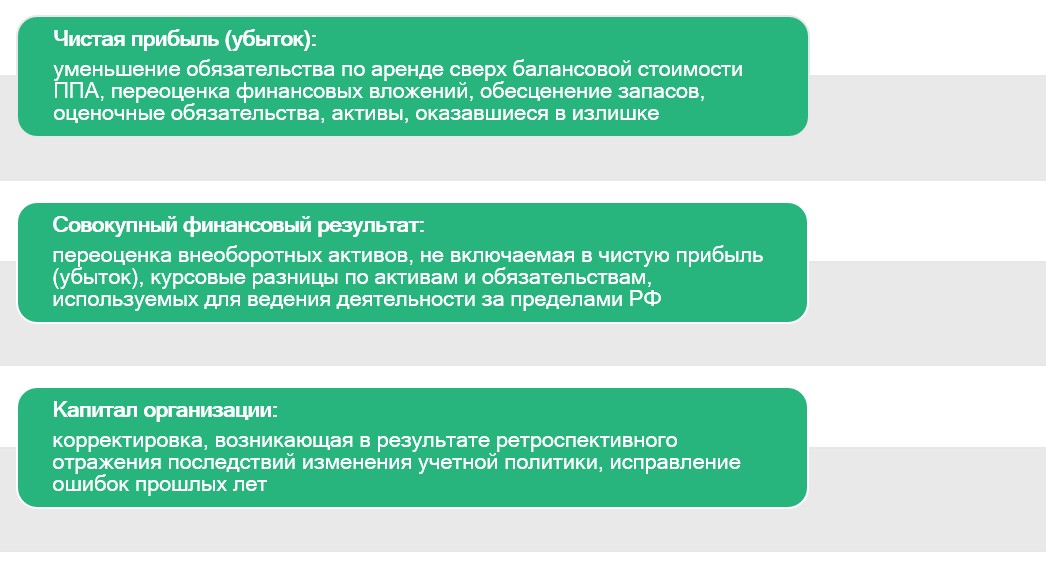
Рисунок 5. Распределение разниц от пересчета ОНА/ОНО при изменении ставки налога.
Письма Минфина РФ по вопросам бухгалтерского учета, опубликованные в III квартале 2026 года
Вопрос | Письма Минфина России |
Первичные учетные документы | |
Об определении даты признания расходов и учете расходов по «длящимся» услугам в целях налога на прибыль | КонсультантПлюс: от 30.03.2026 № 03-03-06/3/25718 ГАРАНТ: от 30.03.2026 № 03-03-06/3/25718 |
О документальном подтверждении расходов в целях налога на прибыль и проверке обоснованности снижения налоговой базы по данному налогу | КонсультантПлюс: от 09.07.2026 № 03-03-06/1/59168, от 09.06.2026 № 03-03-06/1/48969 ГАРАНТ: от 09.07.2026 № 03-03-06/1/59168, от 09.06.2026 № 03-03-06/1/48969 |
О рассмотрении предложения о возможности признания материальных расходов по услугам и работам производственного характера не только по дате подписания акта налогоплательщиком, но и по дате приемки-передачи услуг или работ, указанной в первичном учетном документе | КонсультантПлюс: от 09.07.2026 № 03-03-06/1/59162 ГАРАНТ: от 09.07.2026 № 03-03-06/1/59162 |
Бухгалтерский учет расходов организации (ПБУ 10/99 «Расходы организации») | |
О регулировании в бухучете состава затрат, включаемых в цену договора о порядке использования объектов электросетевого хозяйства, а также амортизации имущества в целях налога на прибыль | КонсультантПлюс: от 27.07.2026 № 07-01-09/64555 |
[1] Приказ Минфина России от 06.05.1999 № 33н «Об утверждении Положения по бухгалтерскому учету «Расходы организации» ПБУ 10/99.
[2] Приказ Минфина России от 29.07.1998 № 34н «Об утверждении Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации».
[3] Постановление Правительства РФ от 27.06.2026 № 798 «О случаях, в которых доступ к информации, содержащейся в государственном информационном ресурсе бухгалтерской (финансовой) отчетности, может быть ограничен, и о порядке ограничения и возобновления доступа к указанной информации».
[4] Постановление Правительства РФ от 16.09.2022 № 1624 «О порядке ограничения и возобновления доступа к информации, содержащейся в государственном информационном ресурсе бухгалтерской (финансовой) отчетности, и о признании утратившими силу некоторых решений Правительства Российской Федерации».
[5] Постановление Правительства Российской Федерации от 03.09.2025 № 1361 «О порядке обеспечения доступа к аудиторским заключениям по результатам аудита консолидированной финансовой отчетности либо иным документам по результатам проверок промежуточной консолидированной финансовой отчетности аудируемых лиц».
[6] Федеральный закон от 27.07.2010 № 208-ФЗ «О консолидированной финансовой отчетности».
[7] Федеральный закон от 02.06.2016 № 154-ФЗ «О Российском Фонде Прямых Инвестиций».
[8] Федеральный закон от 04.06.2018 № 127-ФЗ «О мерах воздействия (противодействия) на недружественные действия Соединенных Штатов Америки и иных иностранных государств».
[9] Федеральный закон от 22.04.1996 № 39-ФЗ «О рынке ценных бумаг».
[10] Постановление Правительства РФ от 13.09.2023 № 1490 «Об особенностях раскрытия консолидированной финансовой отчетности».
[11] Ранее – на основании уведомления аудиторской организации, представившей аудиторское заключение о консолидированной финансовой отчетности в налоговый орган в целях формирования ГИРБО.
р Ранее - отдельно в отношении аудиторских заключений о консолидированной финансовой отчетности и отдельно к иной информации организации, содержащейся в ГИРБО.
[13] Постановление Правительства РФ от 19.01.1998 № 47 «О Правилах ведения организациями, выполняющими государственный заказ за счет средств федерального бюджета, раздельного учета результатов финансово-хозяйственной деятельности».
[14] Постановление Правительства РФ от 13.07.2026 № 874 «О внесении изменений в постановление Правительства Российской Федерации от 19 января 1998 г. № 47».
[15] Федеральный закон от 02.12.1990 № 395-1 «О банках и банковской деятельности».
[16] Закон РФ от 27.11.1992 № 4015-1 «Об организации страхового дела в Российской Федерации»
[17] Федеральный закон от 26.12.1995 № 208-ФЗ «Об акционерных обществах».
[18] Федеральный закон от 22.04.1996 № 39-ФЗ «О рынке ценных бумаг».
[19] Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма».
[20] Федеральный закон от 10.12.2003 № 173-ФЗ «О валютном регулировании и валютном контроле».
[21] Федеральный закон от 09.04.2026 № 86-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации».
[22] Федеральный закон от 10.06.2026 № 176-ФЗ «О внесении изменений в статью 5 Федерального закона «Об аудиторской деятельности».
[23] Постановление Правительства РФ от 21.08.2026 № 1044 «О внесении изменений в некоторые акты Правительства Российской Федерации».